


Paysera Super App
4,022.23K Arvustused
Rakenduse andmed
- Versioon
- 16.11.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- Paysera LT, JSC
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsis AppCompare
Kui avad Paysera Super Appi esimest korda, tasub mõelda, millise ühe konkreetse rahaasja tahad sellega lihtsamaks teha. Mina alustaksin näiteks igapäevase makse või oma raha liikumise jälgimisega, mitte kõigi kontode ja harjumuste korraga ümberkorraldamisega. Nii saad kiiresti aru, kas rakenduse koondatud lähenemine sobib sinu eluga või eelistad senist pangarakendust.
Rakenduse arendaja on Paysera LT, JSC ning see on mõeldud nii eraisikutele kui ka ettevõtetele. Minu jaoks on selle põhiidee tuua igapäevased finantstoimingud ühe teenuse alla. See võib olla mugav, kui tahad vähem eri rakenduste vahel liikuda, kuid ei tähenda, et Paysera asendaks automaatselt sinu panga, eelarvetabeli või raamatupidamise töövoo.
Esimene kasutuskord ja igapäevased rahaasjad
Paigaldamise järel alustaksin rahulikult: kontrolliksin, et telefon vastab rakenduse süsteeminõudele, looksin oma kasutuse jaoks selged piirid ning prooviksin esimest toimingut väikese ja tuttava ülesandega. Rakendus toetab Androidi alates versioonist 9. Enne raha liigutamist tasub veenduda, et oled sisse logitud enda kontole ja saad aru, millist toimingut parasjagu kinnitad.
Paysera on tasuta ning selle vanusemärge on PEGI 3. See märge kirjeldab rakenduse sisureitingut, mitte seda, kas laps on valmis ise päris raha kasutama. Mina ei jagaks oma sisselogimisandmeid lapse või teise pereliikmega ning räägiksin noorema kasutajaga enne läbi, milliseid otsuseid ta võib teha ja millal tuleb täiskasvanult üle küsida.
Esimese eduka toiminguni
Esimeseks prooviks valiksin makse või raha liigutamise, mille eesmärki ja saajat juba tunned. Enne kinnitamist kontrolli üle saaja, summa ja see, millisest kontost toiming tehakse. See lihtne kontroll on eriti kasulik siis, kui kavatsed rakendust kasutada nii isiklike kui ka tööga seotud rahaasjade jaoks. Mina ei alustaks suure ega kiireloomulise maksega enne, kui olen menüüde ja kinnitamise sammudega harjunud.
Kui esimene toiming on tehtud, vaata, kas leiad selle hiljem hõlpsalt üles ja saad aru, mida see sinu jaoks tähendab. Tehingu nägemine ei ütle iseenesest, kas kulu oli näiteks kodune ost, ühine arve või ettevõtlusega seotud väljaminek. Seepärast tasub juba makse tegemise hetkel meeles pidada, kuhu see hiljem kuulub, mitte loota ainult kuu lõpus mälule.
Üks konto ei tähenda ühist kasutajat
Kujutame ette tavalist olukorda: üks inimene maksab üüri ja kommunaalkulud, teine teeb suurema osa toidupoeoste ning mõlemad tahavad kuu lõpus aru saada, kas kulud jagunesid õiglaselt. Paysera Super App võib sellises kasutuses olla praktiline keskpunkt, sest mõlemad saavad kasutada oma kontot ja teha vajalikud maksed telefonist. Mina ei jagaks sisselogimist ega annaks teisele inimesele enda konto ligipääsu lihtsalt selleks, et koduseid rahaasju oleks mugavam korraldada.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Selline piir hoiab vastutuse selgena. Kui üks konto on seotud ühe inimese nime, raha ja otsustega, siis peab ka selle kasutamine jääma selle inimese kontrolli alla. Ühiste kulude puhul saab kokku leppida, kes mille eest maksab, ning kasutada rakendust enda tehingute tegemiseks, mitte muuta isiklikku kontot ebamääraseks pere rahakassaks. See on eriti tähtis, kui majapidamises on mitu täiskasvanut, kelle sissetulekud ja kohustused ei ole ühesugused.
Rakenduse tasuta kasutamine teeb proovimise lihtsaks. Ma alustaksin siiski väikese igapäevase töövooga, mitte ei koliks kohe kõiki rahaasju ümber. Näiteks võiksin esmalt kasutada seda tavapäraste maksete või raha liigutamise jälgimiseks, vaadata, kas menüüd tunduvad loogilised, ning alles seejärel otsustada, kas sellest saab minu peamine raharakendus. Finantsrakenduse puhul on selline järkjärguline üleminek mõistlikum kui kiire täielik ümberkorraldus.
Kui maksad kodus ühise arve, võiks praktiline rutiin olla lihtne: leppige enne kokku, kes maksab, märkige kulu oma tavapärases arvestuses ära ning laske teisel inimesel oma osa eraldi tasuda. Paysera aitab teha sinu makse, kuid ei otsusta teie eest, kuidas kulud jagunevad. See kokkulepe ongi esimene asi, mis hoiab ära olukorra, kus mõlemad arvavad, et teine katab sama arve.
Seadistamisel tasub piirid enne paika panna
Esimesel kasutamisel keskenduksin vähem välimusele ja rohkem sellele, kuidas rakendus sobitub minu tegeliku rahaeluga. Mõtle läbi, kas kasutad seda ainult isiklikeks kuludeks või ka tööga seotud makseteks. Kui mõlemad on samas rakenduses, on eriti kasulik hoida isiklikud ja ettevõtlusega seotud toimingud mõttes eraldi. Muidu võib kuu lõpus olla keeruline aru saada, milline kulu kuulus koju ja milline töö tegemisse.
Ettevõtte kasutaja jaoks on see eristus veel tähtsam. Paysera on mõeldud ka ärikasutajatele, kuid üks rakendus ei tähenda, et isikliku ja ettevõtte raha võiks hooletult segamini hoida. Mina looksin endale lihtsa reegli: enne makse kinnitamist kontrollin alati, millisest rahavoost see tuleb ja kelle kuluks see hiljem arvestatakse. See paar sekundit võib säästa palju segadust raamatupidamises või koduses kulude jagamises.
Samuti ei annaks ma teisele pereliikmele enda kontot kasutada ainult sellepärast, et tal on vaja kiiresti makse teha. Parem on, kui iga täiskasvanu kasutab oma kontot ning ühised kohustused lepitakse kokku väljaspool sisselogimist. Nii jäävad tehingute tegija, konto omanik ja võimalik hilisem küsimus omavahel arusaadavalt seotuks.
Kui rakendus on seadmes, mida kasutab mitu inimest, kontrolliksin pärast paigaldamist ka telefoni enda lukustust ja kasutajate harjumusi. Paysera ei peaks olema koht, kus katsetada, kas pereliikmed austavad üksteise privaatsust. Finantsrakenduse turvaline kasutamine algab seadmest, kontopiiridest ja sellest, et kasutaja ei jaga oma juurdepääsuandmeid.
Enne rakenduse muutmist oma peamiseks rahaasjade tööriistaks mõtle läbi ka tagavaraplaan. Kui sul on juba arvete maksmiseks toimiv viis, ära lõpeta selle kasutamist enne, kui oled Paysera töövooga rahul. Esimesel nädalal võib olla mõistlik hoida alles senine arvestus, et ükski maksetähtaeg ei jääks uue harjumuse õppimise tõttu kahe silma vahele.
Ühiste kulude korraldamine ilma kontosid segamata
Minu meelest töötab Paysera majapidamises kõige paremini siis, kui seda kasutatakse koordineerimise vahendina, mitte ühise rahakotina. Näiteks võib üks inimene tasuda igakuise arve ja teine kanda oma osa eraldi. Rakendus aitab oma makset teha, kuid kokkulepe selle kohta, kes mida maksab, peab tulema perelt endalt. See võib kõlada ilmselgelt, kuid just siin tekib sageli segadus: nähakse rakenduses ühtset rahakeskkonda ja unustatakse, et tegelikud kokkulepped on endiselt inimeste vahel.
Praktiline töövoog võiks olla selline: enne suuremat ostu lepitakse kokku summa ja maksja, pärast makset märgitakse see koduses arvestuses ära ning teine inimene teeb oma osa ülekande. Mina ei kasutaks ainult rakenduse tehingute loendit pere eelarve täieliku asendusena, sest tehingute nägemine ei anna automaatselt konteksti. Sama summa võib olla toit, töövahend, kingitus või ühine arve.
Siin on üks vähem ilmne tugevus: ühe rakenduse kasutamine võib vähendada olukordi, kus eri teenuste vahel hüpatakse edasi-tagasi ja unustatakse, millise kontoga makse tehti. See ei lahenda eelarvestamist iseenesest, kuid teeb isikliku raha liikumise jälgimise ühe koha pealt lihtsamaks. Mina kasutaksin seda teadlikult koos lihtsa pere kokkuleppega, näiteks kuu alguses määratud vastutusega suuremate kulude eest.
Teine kasulik võte on hoida ettevõtlusega seotud maksed kodustest kuludest eraldi juba otsustamise hetkel. Kui sama inimene kasutab rakendust nii tööks kui ka pere jaoks, ei tasu loota ainult hilisemale mälu peale. Iga makse puhul võiks kohe mõelda, kas see vajab hiljem tööalast selgitust või kuulub täielikult isiklikku eelarvesse.
Kui kodus on vaja jälgida iga inimese panust, võib lisaks rakendusele kasutada lihtsat ühist märkmete või tabeli lahendust. See pole Paysera puuduse varjamine, vaid praktiline vahe raha liigutamise ja eelarve analüüsimise vahel: makse tegemine ja kulu põhjuse meelespidamine on eri ülesanded. Mina valiksin lisatööriista ainult siis, kui pere päriselt vajab üksikasjalikumat arvestust.
Usaldus, vanus ja õpetamise võimalus
Peres võib tekkida küsimus, kas noorem kasutaja võiks Paysera abil iseseisvalt rahaasju õppida. Mina suhtuksin sellesse rahulikult, kuid ettevaatlikult. Rakenduse madal sisureiting ei ütle, kui valmis on konkreetne laps või teismeline päris rahaga otsuseid tegema. Enne kasutamist tuleks selgeks teha, millal küsitakse täiskasvanult üle, kuidas kontrollitakse saajat ja miks ei tohi kiirustades makset kinnitada.
Finantsrakendus võib olla hea koht harjutamiseks ainult siis, kui täiskasvanu ei anna lihtsalt telefoni kätte, vaid räägib läbi otsustusprotsessi. Mina alustaksin väikestest, kergesti mõistetavatest kuludest ja õpetaksin kontrollima kolme asja: kellele raha läheb, kui suur summa on ning kas makse on tõesti vajalik. Need harjumused on kasulikumad kui pelk oskus rakenduses ringi liikuda.
Usaldus ei peaks tähendama täielikku läbipaistvuse puudumist. Täiskasvanud pereliikmed võivad omavahel jagada eelarve eesmärke, kuid see ei anna automaatselt õigust teise inimese kontol toiminguid teha. Mina hoiaksin konto kasutamise ja pere raha planeerimise eraldi: võib arutada, kuidas kulusid jagada, ilma et kõik peaksid nägema üksteise iga tehingut.
Kui peres on eakas kasutaja või inimene, kellele finantsrakendused tunduvad keerulised, võib ühe rakenduse idee olla kasulik, kuid seadistamine vajab aega. Ma ei eeldaks, et lihtsam ligipääs tähendab automaatselt lihtsamat arusaamist. Näitaksin rahulikult, kuidas leida vajalik toiming, kuidas kontrollida enne kinnitamist andmeid ja kuidas abi küsida ilma sisselogimisandmeid jagamata.
Mida igapäevases kasutuses tähele panna
Paysera praegune versioon on 16.11.0 ning rakendus töötab vähemalt Androidi versioonil 9. See tähendab, et enne paigaldamist tasub vaadata, kas kasutatav telefon vastab süsteeminõudele. Vanema seadme puhul ei kontrolliks ma ainult seda, kas rakendus avaneb, vaid ka seda, kas telefon ise on ajakohane ja piisavalt usaldusväärne finantsandmete hoidmiseks.
Rakenduse tugevus on koondatus: erakasutaja ei pea oma igapäevaseid rahaasju tingimata mitme eri tööriista vahel jagama ning ettevõtte kasutaja saab sama teenuse mõtet vaadata ärilisest vaatenurgast. Minu kogemuse põhjal on selline keskne lahendus mugav inimesele, kes hindab ühtset töövoogu rohkem kui väga kitsalt ühe ülesande jaoks mõeldud rakendust.
Samas ei ole koondatud rakendus alati parim valik. Kui sinu peamine vajadus on väga detailne eelarvestamine, investeeringute jälgimine või põhjalik pere kulude analüüs, võib eraldi spetsialiseerunud rakendus olla selgem. Paysera ei peaks olema automaatselt kõik-ühes vastus igale finantsküsimusele. Selle väärtus tuleb igapäevastest toimingutest ja ühest ligipääsukohast, mitte sellest, et kõik võimalikud rahateemad oleksid ühe tööriistaga lahendatud.
Võrreldes tavapärase pangarakendusega on Paysera huvitav just oma erakasutaja ja ettevõtte kasutaja ühise suuna tõttu. Kui sul on juba pank, mille kaudu teed kõik vajalikud maksed, peab Paysera pakkuma sulle piisavalt selget lisaväärtust, et konto või töövoo muutmine oleks mõistlik. Mina ei vahetaks harjumusest, vaid prooviksin esmalt konkreetse ülesandega, näiteks igapäevaste maksete või tööalase rahaliikumise korraldamisega.
Tehingute kinnitamisel väldiksin kiirustamist ka siis, kui tegevus tundub tuttav. Kontrolli saaja andmeid iga kord, eriti kui kopeerid neid sõnumist või kasutad uut makse eesmärki. Rakenduse mugavus ei muuda ekslikku kinnitust vähem oluliseks; hea harjumus on võtta enne lõplikku toimingut hetk ja lugeda ekraanil olev info üle.
Millal see rakendus mulle sobiks ja millal mitte
Mina soovitaksin Paysera Super Appi inimesele, kes tahab oma rahakasutust telefonis koondada ning kelle jaoks on oluline, et sama teenus oleks arusaadav nii era- kui ka ärilise kasutuse vaatenurgast. See võib sobida ka paarile, kes soovib ühiseid kulusid paremini koordineerida, kuid on valmis hoidma kontod ja vastutuse eraldi.
See ei oleks minu esimene valik inimesele, kes otsib spetsiaalselt laste finantskontrolli, automaatset pere-eelarvet või täielikult ühise leibkonnakonto lahendust. Samuti ei soovitaksin seda pimesi inimesele, kes on oma praeguse pangarakendusega rahul ja ei näe ühtegi konkreetset probleemi, mida uus tööriist lahendaks. Finantsrakenduse lisamine lihtsalt lisarakendusena võib hoopis suurendada segadust.
Enne kodus kasutusele võtmist teeksin väikese prooviperioodi. Valiksin ühe konkreetse eesmärgi, näiteks ühiste arvete maksmise või tööga seotud kulude eraldi jälgimise, ning vaataksin, kas pere liikmed saavad kokkulepetest ühtemoodi aru. Kui kõik kasutavad rakendust eri viisil ja keegi ei tea, milline konto või makse on õige, ei päästa ka hästi koondatud rakendus olukorda.
Payseral on üle miljoni paigalduse ning selle keskmine hinnang on 4,0, mida on kujundanud umbes 51 tuhat hinnangut. Näen neid arve pigem märgina, et rakendust kasutab palju inimesi, mitte tõendina, et selle töövoog kõigile sobib. Finantsrakenduse puhul sõltub rahulolu palju sellest, milliseid toiminguid inimene vajab, millist seadet kasutab ja kas ta eelistab lihtsat keskset lahendust või põhjalikumat analüüsi.
Rakendus sobib kõige paremini siis, kui saad nimetada ühe korduva tüütuse, mida tahad vähendada: näiteks eri rahaasjade vahel vahetamine või isikliku ja tööalase kasutuse parem eristamine. Kui su eesmärk on aga kogu pere kulutuste automaatne kategoriseerimine, alaealiste tegevuse juhtimine või keerukas finantsanalüüs, otsiksin enne lahenduse, mis on loodud just selleks.
Minu hinnang majapidamise vaatenurgast
Minu lõplik mulje on, et Paysera Super App töötab kodus kõige paremini siis, kui seda kasutatakse eraldi kontodega, selgete kokkulepetega ja ilma salasõnade jagamiseta. See aitab ühiseid rahaasju koordineerida, kuid ei tohiks muuta iga pereliikme isiklikku kontot kõigi teiste ühiskasutatavaks vaateks. Just selline piir muudab rakenduse praktiliseks, mitte segaseks.
Arendaja Paysera LT, JSC on loonud finantsrakenduse, mille mõte ulatub tavalisest isiklikust rahakasutusest ka ärilise kasutuseni. Mulle meeldib selle juures koondatud lähenemine, kuid samal ajal jääksin realistlikuks: üks rakendus ei asenda pere omavahelist kokkulepet, head turvahügieeni ega läbimõeldud eelarvet.
Minu soovitus on seda proovida ühe konkreetse töövooga, mitte anda sellele kohe kogu majapidamise rahalise juhtimise rolli. Kui vajad mugavat keskset finantsrakendust ja oskad kontopiire hoida, võib Paysera olla väga mõistlik valik. Kui otsid eelkõige laste kontrolli, detailset eelarveanalüüsi või täiesti ühist pere rahakotti, vaataksin enne ka spetsialiseerunud alternatiive.
Plussid
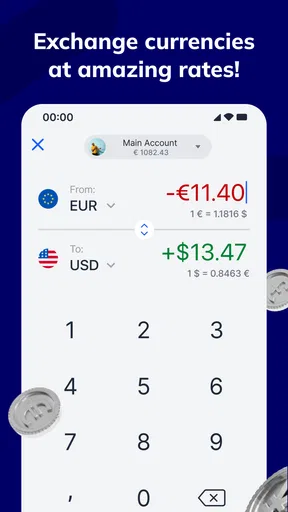
- Mitme valuuta konto lihtsustab rahvusvahelisi makseid.
- Kaardimaksed ja ülekanded on rakenduses mugavalt hallatavad.
- Rakendus pakub kulude jälgimiseks selget ülevaadet.
- Paysera kontorites saab teatud teenuseid kohapeal kasutada.
- Turvaseadeid ja teavitusi saab rakenduses paindlikult kohandada.
Miinused
- Kõik funktsioonid pole kõigis riikides võrdselt saadaval.
- Mõne teenuse kasutamiseks tuleb läbida põhjalik isikutuvastus.
- Valuutavahetuse kursid ja tasud võivad ajas muutuda.
- Klienditugi ei pruugi keerukatele päringutele kohe vastata.
- Rakendus võib vanemates seadmetes töötada aeglasemalt.
Korduma kippuvad küsimused: Paysera Super App
Mis on Paysera Super App ja milliseid teenuseid see pakub?
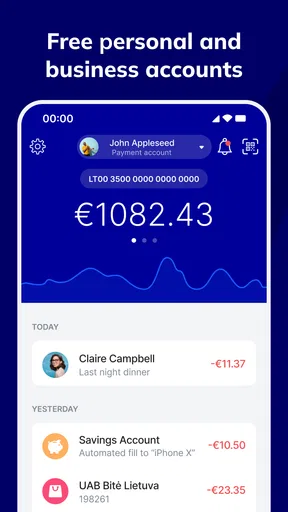
Paysera Super App on mobiilirakendus, mille kaudu saab hallata Paysera kontot, teha makseid ja ülekandeid ning kasutada muid finantsteenuseid. Rakenduses on võimalik jälgida kontojääki, kontrollida tehingute ajalugu, teha rahvusvahelisi ülekandeid ja hallata maksekaarte. Teenuste täpne valik võib sõltuda kasutaja riigist, konto tüübist ja Paysera kehtivatest tingimustest.
Kas Paysera Super Appi kasutamiseks peab looma Paysera konto?
Jah, rakenduse põhifunktsioonide kasutamiseks on vaja Paysera kontot. Registreerimise käigus tuleb tavaliselt esitada isikuandmed ning läbida isikusamasuse kontroll, sest tegemist on finantsteenuseid pakkuva rakendusega. Enne konto avamist tasub tutvuda teenustasude, kasutustingimuste ja toetatud riikide loeteluga. Mõned funktsioonid võivad muutuda kättesaadavaks alles pärast konto täielikku kinnitamist.
Kas Paysera Super App on turvaline ning kuidas kasutajat kaitstakse?
Paysera Super App kasutab konto kaitsmiseks tavapäraseid turvameetmeid, nagu sisselogimine, seadmepõhine autentimine ja võimalus kinnitada tundlikke toiminguid täiendava turvakontrolliga. Kasutaja peaks rakenduse alla laadima ainult ametlikust Google Play või App Store'i poest, hoidma telefoni ja rakenduse ajakohasena ning mitte jagama PIN-koodi ega kinnituskoodide andmeid. Kahtlase tegevuse korral tuleb kohe Paysera toega ühendust võtta.
Millised tasud võivad Paysera Super Appi kasutamisel kehtida?
Paysera Super Appi allalaadimine võib olla tasuta, kuid kontol tehtavad toimingud ei pruugi alati tasuta olla. Tasud võivad sõltuda näiteks ülekande liigist, valuutast, summast, kaardi kasutamisest, sularaha väljavõtmisest või konkreetsest riigist. Enne makse kinnitamist tasub alati kontrollida rakenduses kuvatavat hinnakirja ja tehingu lõplikku maksumust, sest tingimused võivad ajas muutuda.
Kas Paysera Super App sobib igapäevasteks makseteks ja rahvusvahelisteks ülekanneteks?
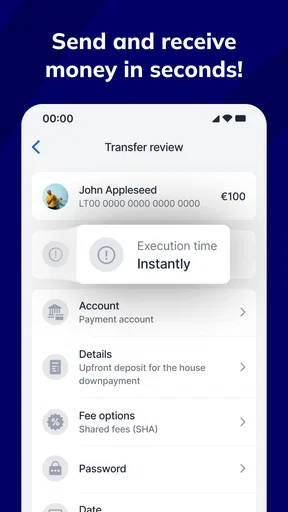
Rakendus võib sobida nii igapäevasteks makseteks kui ka rahvusvaheliste ülekannete haldamiseks, eriti kasutajatele, kes vajavad mitme valuuta ja maksekaartidega seotud funktsioone. Tegelik kasutuskogemus sõltub siiski sihtriigist, valuutast, saaja pangast, ülekande tüübist ja teenuse hetkeseisust. Enne olulise makse tegemist kontrollige töötlemisaega, võimalikke tasusid ja seda, kas soovitud teenus on teie kontol saadaval.


